

Acumulación de préstamos personales
Quién puede acogerse a la Ley de Segunda Oportunidad
En Alivia Finance analizamos cada caso para determinar si una persona puede beneficiarse de la cancelación de deudas y acompañarla durante todo el proceso legal.
 Estudio previo de viabilidad
 Equipo legal especializado en cancelación de deuda
 Proceso 100 % online con seguimiento desde tu móvil
La Ley de Segunda Oportunidad permite cancelar total o parcialmente las deudas de personas físicas que no pueden hacer frente a sus obligaciones económicas.
Aunque muchas personas creen que este mecanismo solo está pensado para situaciones extremas, la realidad es que existen muchos perfiles que pueden acogerse a este procedimiento legal.
Personas que pueden acogerse a la Ley de Segunda Oportunidad
La ley está diseñada para personas físicas que no pueden pagar sus deudas, tanto particulares como autónomos.
Estos son algunos de los perfiles más habituales.
1
Particulares con préstamos personales o tarjetas
Muchas personas se acogen a la ley después de acumular deudas como préstamos personales, tarjetas de crédito o revolving, microcréditos
o financiación al consumo.
Cuando las cuotas mensuales se vuelven imposibles de asumir, la Ley de Segunda Oportunidad puede permitir cancelar parte o la totalidad de la deuda pendiente.
2
Autónomos con deudas empresariales
Aunque hoy es más ágil que antes, sigue siendo un procedimiento jurídico, por lo que hacerlo sin abogados expertos puede generar errores o retrasos.
Los autónomos también pueden acogerse a la Ley de Segunda Oportunidad cuando su actividad profesional ha generado deudas que ya no pueden pagar.
Esto puede incluir deudas con:
- Bancos
- Proveedores
- Hacienda
- Seguridad Social
En estos casos, el procedimiento permite reestructurar o cancelar la deuda para empezar de nuevo.
3
Personas en ASNEF o con embargos
Estar incluido en ficheros de morosidad como ASNEF o RAI no impide acogerse a la ley.
De hecho, muchas personas que se acogen a este mecanismo legal se encuentran en situaciones como:
- Embargos activos
- Reclamaciones judiciales
- Presión de acreedores o empresas de recobro
El procedimiento puede permitir paralizar ejecuciones y cancelar la deuda pendiente.
4
Personas con avales o deudas compartidas
En algunos casos, las personas que se acogen a la ley lo hacen porque han tenido que responder por avales o deudas familiares.
Cuando el titular del préstamo deja de pagar, el avalista puede acabar asumiendo una deuda que no puede afrontar.
La Ley de Segunda Oportunidad puede ofrecer una vía para cancelar o reducir esa responsabilidad financiera.
5
Personas con ingresos pero sobreendeudadas
Muchas personas creen que no pueden acogerse a la ley porque tienen nómina o ingresos estables.
Sin embargo, lo importante no es tener ingresos o no, sino que las deudas sean imposibles de pagar en relación con esos ingresos.
En estos casos puede aplicarse un plan de pagos adaptado a la situación económica del deudor.
Situaciones en las que suele aplicarse la Ley de Segunda Oportunidad
Aunque cada caso es diferente, este mecanismo legal suele utilizarse cuando existe:
-

-
 Acumulación de préstamos personales
-
 Microcréditos que se han encadenado
-
 Negocios que han generado deudas
-
 Avales que se han convertido en deuda propia
Cuando la deuda se vuelve imposible de pagar, la Ley de Segunda Oportunidad permite iniciar un procedimiento legal para cancelarla total o parcialmente.
Descubre si puedes acogerte a la Ley de Segunda Oportunidad
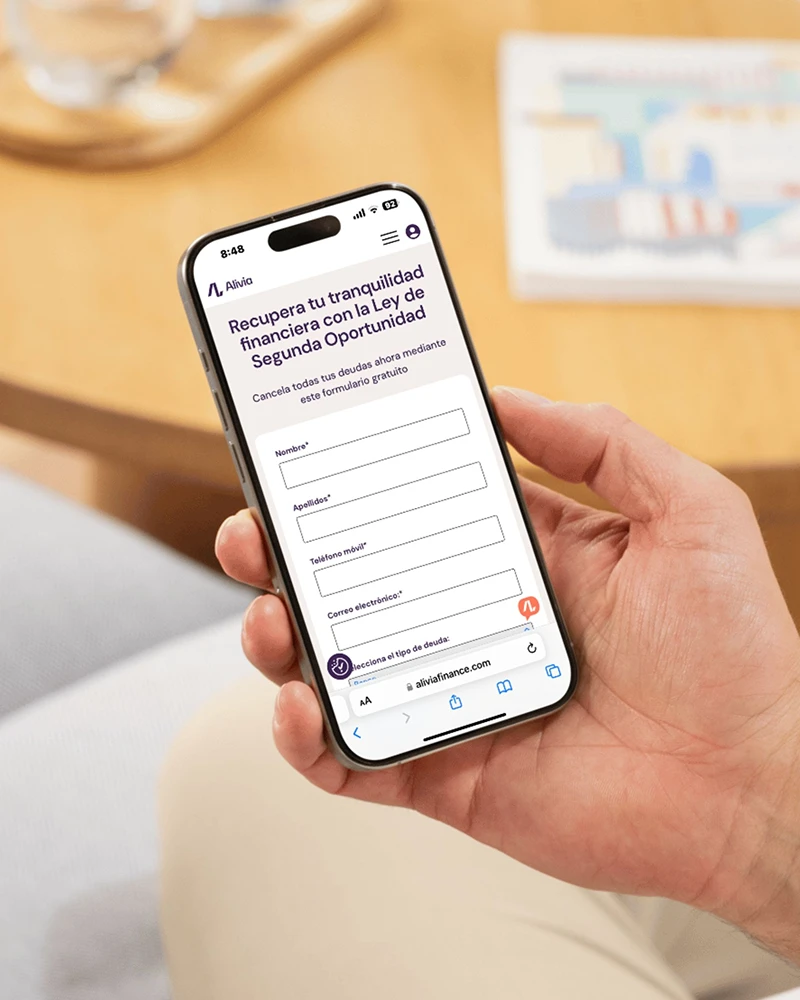
Rellena el formulario y un especialista analizará tu caso para confirmar si puedes acogerte a la Ley de Segunda Oportunidad y cancelar tus deudas legalmente.